MoneyToPay · Tarjeta Prepago

Capturas de pantalla
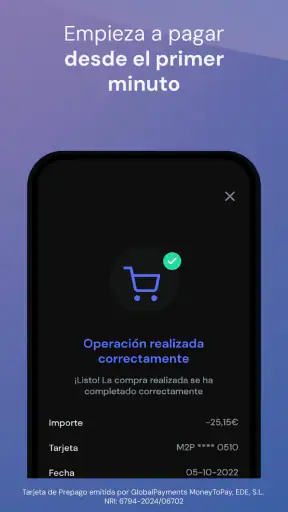
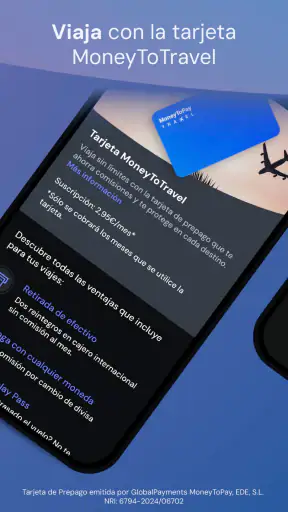
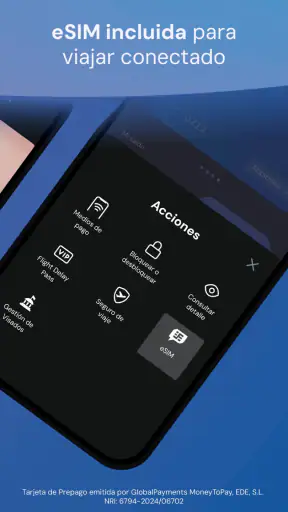
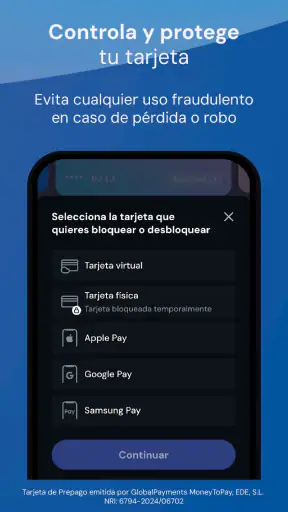
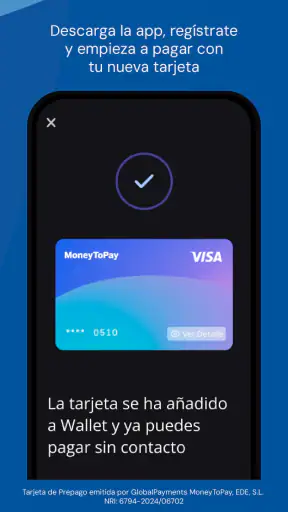
Detalles
- Valoración
- 211.00 reseñas
- Versión
- 1.27.1.2026071401
- Desarrollador
- Global Payments MoneyToPay EDE S.L
Análisis de Norviv
Cuando una tarjeta prepago promete estar lista en pocos minutos, la pregunta importante no es solo si se puede obtener rápido, sino si seguirá resultando útil cuando pase la novedad. He probado MoneyToPay · Tarjeta Prepago con esa idea en mente: no como una solución puntual para salir del paso, sino como una herramienta financiera que debería justificar su sitio en el móvil con el uso diario, los viajes y el control del gasto.
La aplicación pertenece a la categoría de finanzas y está desarrollada por Global Payments MoneyToPay EDE S.L. Su propuesta es sencilla: solicitar una tarjeta prepago desde el teléfono y utilizarla como alternativa separada a la tarjeta principal. También incorpora una opción de eSIM orientada a viajar, un detalle que amplía su utilidad más allá de las compras habituales. Es gratuita y tiene una clasificación PEGI 3, así que su planteamiento está claramente dirigido a un público amplio.
Mi impresión inicial fue positiva porque no intenta convertirse en una banca completa. MoneyToPay se concentra en una tarea concreta: darme una forma de pagar con un saldo previamente cargado, sin mezclar necesariamente cada compra con mi cuenta corriente. Esa separación puede ser muy práctica para compras por internet, viajes o para asignar un presupuesto cerrado a otra persona.
Lo que convence durante la primera semana
El atractivo de los primeros días está en la rapidez del concepto. La aplicación presenta la tarjeta prepago como algo que se puede conseguir en alrededor de dos minutos, y esa promesa cambia la expectativa frente a una cuenta bancaria tradicional. No tengo que empezar pensando en recibos, domiciliaciones o productos financieros adicionales; la experiencia gira alrededor de una tarjeta para gastar el saldo disponible.
Ese enfoque resulta especialmente cómodo cuando quiero probar un servicio sin comprometer la tarjeta que uso para todo. Por ejemplo, si voy a comprar en una tienda online que no conozco demasiado, una tarjeta prepago puede funcionar como una capa de separación: cargo únicamente el importe que pretendo utilizar y no dejo expuesto el saldo habitual. No sustituye las precauciones normales, pero sí ayuda a organizar el riesgo y el presupuesto.
También le veo sentido para un viaje. En lugar de llevar toda la planificación financiera en la tarjeta principal, puedo reservar una cantidad concreta para transporte, comidas o pequeños gastos. Si además necesito conectividad, la presencia de una eSIM dentro de la propuesta hace que la aplicación sea más interesante para quien quiere reunir pago y conexión en una misma experiencia. Conviene, eso sí, revisar con calma las condiciones aplicables antes de viajar, especialmente si el uso depende del destino y del tipo de consumo que se vaya a realizar.
Un uso menos evidente es el control de gastos compartidos. Puedo imaginarla como una tarjeta para un presupuesto de vacaciones entre amigos, para compras de una actividad o para entregar a un familiar con una cantidad limitada. La ventaja no está solamente en pagar, sino en evitar que el presupuesto asignado se mezcle con otros gastos personales. Esa disciplina es más fácil cuando el dinero está separado desde el principio.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
La aplicación también puede encajar con padres que quieren enseñar a un adolescente a manejar una cantidad concreta, siempre respetando las condiciones de uso y la responsabilidad del adulto. La clasificación PEGI 3 no convierte automáticamente el producto en una herramienta infantil ni sustituye la supervisión, pero sí refleja que no estamos ante una aplicación de contenido restringido. La utilidad real, en este caso, está en aprender a planificar un saldo limitado, no en gastar sin control.
Durante la primera semana, la sencillez juega a favor. No necesito adoptar una nueva rutina bancaria completa para entender para qué sirve. La tarjeta tiene un propósito reconocible y la eSIM añade una razón adicional para conservar la aplicación instalada. La mejor primera impresión de MoneyToPay es que convierte un gasto concreto en un presupuesto visible y separado, algo que una tarjeta de débito convencional no siempre facilita.
Una alternativa concreta frente a las tarjetas habituales
La comparación más natural es con una tarjeta de débito vinculada directamente a la cuenta corriente. Esa opción suele ganar en comodidad para el uso diario: ya está integrada en mis pagos habituales y no exige pensar en recargas. MoneyToPay, en cambio, tiene ventaja cuando quiero poner límites, aislar una compra o preparar un viaje sin tocar el dinero destinado a otros compromisos.
Frente a una tarjeta de crédito, el comportamiento es todavía más diferente. Una prepago ayuda a evitar que gaste por encima del saldo que he decidido reservar, mientras que el crédito ofrece margen adicional, pero puede complicar la visión real del presupuesto. Para quien busca financiación o flexibilidad temporal, MoneyToPay no sería mi primera elección. Para quien quiere gastar solo una cantidad previamente apartada, el planteamiento es más coherente.
También compite con las tarjetas virtuales de algunas entidades bancarias y con otras aplicaciones financieras que permiten crear espacios o presupuestos separados. En ese terreno, la decisión depende de lo que ya tenga cada usuario. Si mi banco ofrece una tarjeta virtual desechable, control de límites y una buena experiencia de viaje, quizá no necesite otra aplicación. MoneyToPay gana interés cuando valoro específicamente una tarjeta prepago independiente y la posibilidad de combinarla con una eSIM.
El valor real después del primer mes
La prueba importante llega cuando deja de ser novedosa. Una tarjeta prepago solo merece permanecer en el teléfono si resuelve una necesidad recurrente. En mi experiencia, los escenarios más sólidos son los viajes ocasionales, las compras online que prefiero mantener separadas y los presupuestos compartidos. Si no tengo ninguno de esos hábitos, es fácil que termine utilizando la tarjeta principal por pura costumbre.
Para viajar, la aplicación puede tener un papel más estable que el de una tarjeta creada para una única compra. La eSIM aporta una segunda razón para volver a ella antes de salir del país, y eso puede reducir el número de servicios que necesito coordinar. Aun así, no la trataría como mi única preparación financiera: llevaría un método de pago alternativo y comprobaría la compatibilidad de la conectividad con el destino. Una herramienta de viaje debe ser práctica, pero también conviene evitar depender de un único canal.
En las compras por internet, el valor mensual depende de mi comportamiento. Si compro con frecuencia en servicios nuevos, una tarjeta separada puede convertirse en un hábito útil. Si casi todas mis compras se realizan en comercios conocidos y ya tengo sistemas de protección en mi banco, la diferencia será menor. La tarjeta no aporta valor por estar instalada; lo aporta cuando la utilizo para una decisión concreta de control.
Hay otro beneficio práctico: asignar un saldo a una finalidad antes de empezar a gastar. En vez de mirar la cuenta general y calcular mentalmente cuánto puedo permitirme, puedo trabajar con una cantidad delimitada. Este método resulta útil para vacaciones, regalos, ocio o compras del hogar. No es una herramienta de planificación financiera completa, pero sí un mecanismo sencillo para hacer más visible el límite.
La puntuación media de 3,7 sobre 5, junto con una comunidad de más de trescientas valoraciones, sugiere una experiencia que despierta interés, aunque no satisface de forma uniforme a todo el mundo. Yo interpretaría esa cifra con prudencia: la idea es atractiva, pero la utilidad depende mucho de que el proceso de uso, recarga y consulta encaje con la rutina personal. Una tarjeta prepago puede parecer excelente en un viaje y poco necesaria durante los meses normales.
La aplicación supera las cien mil instalaciones, lo que indica que no se trata de una propuesta aislada o desconocida. Aun así, la cantidad de personas que la han instalado no garantiza que vaya a convertirse en una herramienta diaria. En finanzas, la retención depende menos de la curiosidad inicial y más de la confianza, la claridad de las operaciones y la facilidad para repetir el flujo sin fricciones.
Cómo la incorporaría a una rutina sin complicarla
Yo empezaría con un único objetivo, no con varios. Por ejemplo, usaría MoneyToPay solo para el presupuesto de un viaje o para compras online concretas durante el primer mes. Antes de cargar dinero, definiría cuánto quiero gastar y para qué. Al terminar, revisaría si realmente me ayudó a controlar mejor el presupuesto o si simplemente añadí otra tarjeta que tenía que recordar.
Este método permite medir su valor sin convertir la gestión en una tarea adicional. Si la tarjeta me ayuda a separar gastos y la eSIM resulta útil cuando viajo, tiene sentido conservarla. Si la utilizo una vez y después vuelvo al método habitual, la aplicación puede quedar como recurso ocasional, que también es una función válida, pero no una razón para considerarla imprescindible.
Un consejo importante es no confundir el saldo disponible con un presupuesto completo. Aunque el dinero esté separado, todavía debo tener en cuenta gastos pendientes, cambios de divisa, condiciones del viaje y cualquier coste asociado al uso que corresponda. La tarjeta ayuda a poner un límite operativo, pero no reemplaza la revisión de los detalles antes de realizar una compra o salir al extranjero.
El mantenimiento que exige y dónde aparece la fatiga
La principal carga de MoneyToPay no está en entender la idea, sino en mantener una segunda relación financiera. Tengo que recordar que existe otro saldo, decidir cuándo cargarlo y comprobar que la cantidad sea suficiente antes de pagar. Con una tarjeta bancaria normal, ese trabajo suele estar integrado en la cuenta que ya consulto todos los días. Con una prepago, la separación que ofrece también implica una pequeña responsabilidad adicional.
Esto se nota especialmente en compras espontáneas. Si la tarjeta no tiene saldo suficiente, puedo terminar utilizando otra forma de pago y olvidando la aplicación. La propuesta funciona mejor cuando preparo el gasto con antelación. Para una compra planificada o un viaje, esa preparación es razonable; para cada pequeño pago cotidiano, puede resultar menos cómoda.
La eSIM introduce un mantenimiento distinto. Antes de utilizarla en un viaje, debo asegurarme de que el teléfono sea compatible con eSIM, preparar la conectividad y revisar las condiciones del destino. No la consideraría una función que se activa sin pensar. Su valor está en simplificar la organización, pero solo si hago esa comprobación antes de necesitar conexión. Esperar a llegar al aeropuerto o al extranjero para resolverlo puede convertir una ventaja en una fuente de estrés.
Otro punto que merece atención es la dependencia del teléfono. La aplicación está diseñada para gestionar la tarjeta desde el móvil, por lo que conviene viajar con batería, acceso a la cuenta y un plan alternativo. No es una crítica exclusiva de MoneyToPay; es una consecuencia lógica de gestionar dinero y conectividad desde una aplicación. En un viaje, llevar una opción de respaldo sigue siendo una buena práctica.
La versión actual es la 1.27.1.2026071401 y funciona desde Android 7.0. Eso facilita el acceso a muchos teléfonos que no son recientes, aunque en dispositivos antiguos la experiencia puede depender del estado general del sistema y de la compatibilidad del propio terminal. Si mi móvil tiene una versión muy antigua o funciona con poca memoria, comprobaría el comportamiento antes de confiar en la aplicación para un viaje importante.
También conviene distinguir entre que la descarga sea gratuita y que todas las operaciones imaginables carezcan de condiciones. La aplicación se puede instalar sin pagar, pero antes de utilizarla revisaría cuidadosamente los términos de la tarjeta, las recargas, el uso internacional y la eSIM. En productos financieros, esa lectura no es un trámite menor: es la forma de saber si el producto encaja con mi caso concreto.
Cuándo empezaría a cansarme
La fatiga aparece si la aplicación me obliga a pensar demasiado para un gasto que ya tengo resuelto con mi banco. Si debo alternar entre saldos, recordar recargas y comprobar detalles cada vez que quiero pagar, la comodidad inicial se reduce. La separación financiera es útil, pero deja de serlo cuando el esfuerzo de mantenimiento supera el control que proporciona.
También podría cansarme si esperaba una aplicación bancaria completa. MoneyToPay tiene sentido como tarjeta prepago, no como sustituto automático de una cuenta corriente con todas sus funciones. Quien busque gestionar ingresos, recibos, ahorro, financiación y pagos habituales probablemente estará mejor atendido por su banco o por una plataforma financiera más amplia.
Para una persona que viaja con frecuencia, la eSIM puede mantener viva la utilidad de la aplicación. Para alguien que apenas sale de su país y no necesita separar compras, esa función tendrá menos peso. Del mismo modo, quien ya utiliza una solución de su banco para tarjetas virtuales y presupuestos puede preferir no añadir otra aplicación, aunque MoneyToPay siga siendo una alternativa válida.
Mi veredicto sobre su lugar a largo plazo
MoneyToPay · Tarjeta Prepago me parece una aplicación con una propuesta clara y razonable: separar dinero para gastar, disponer de una tarjeta prepago y sumar una opción de eSIM para viajar. No la recomendaría como sustituto universal de una cuenta bancaria ni como una aplicación que todo el mundo deba consultar a diario. Su valor depende de tener una necesidad concreta y repetible.
La recomendaría a quien quiere limitar un presupuesto de viaje, mantener apartadas ciertas compras online o entregar una cantidad controlada para un gasto compartido. También puede ser interesante para quien aprecia tener una tarjeta independiente y quiere explorar la conectividad mediante eSIM cuando viaja. En esos casos, la aplicación puede seguir siendo útil después de la primera semana porque resuelve situaciones que una tarjeta convencional no siempre organiza bien.
Sería más prudente con alguien que ya tiene una tarjeta virtual flexible en su banco, no viaja y realiza casi todos sus pagos desde una cuenta perfectamente controlada. Para ese perfil, MoneyToPay puede añadir más mantenimiento que beneficios. Tampoco la elegiría como única opción para un viaje importante: llevaría un método alternativo y verificaría antes todos los detalles relacionados con el teléfono, el saldo y el destino.
Mi conclusión es favorable, pero condicionada. La aplicación no gana por ofrecer muchas funciones, sino por hacer bien una tarea específica: convertir una parte del dinero en un límite separado y manejable. Su permanencia en mi móvil dependería de que la use como herramienta de presupuesto, no como una tarjeta más olvidada. Si esa diferencia responde a una necesidad real, merece un lugar estable; si no, su atractivo inicial probablemente se desvanecerá tras los primeros usos.
Preguntas frecuentes
01¿Qué es MoneyToPay y para qué sirve su tarjeta prepago?
MoneyToPay es un servicio de tarjeta prepago que permite realizar compras en comercios físicos y tiendas online sin utilizar directamente una tarjeta de crédito tradicional. El usuario carga previamente un saldo y puede controlar mejor sus gastos. Antes de descargar la aplicación, conviene comprobar qué modalidades de tarjeta están disponibles, sus límites de uso y si son compatibles con las operaciones que se desean realizar.
02¿Cómo se solicita, activa y recarga la tarjeta MoneyToPay?
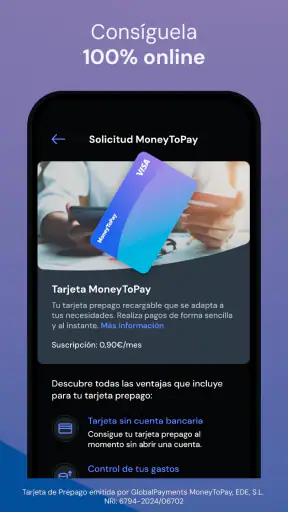
El proceso habitual comienza con el registro en la aplicación y la solicitud de una tarjeta, aunque los pasos pueden variar según el producto elegido y el país. Una vez recibida, normalmente es necesario activarla desde la app o siguiendo las instrucciones incluidas. Las recargas pueden depender de los métodos habilitados por MoneyToPay, por lo que es recomendable revisar comisiones, importes mínimos, límites y tiempos de disponibilidad antes de añadir dinero.
03¿MoneyToPay cobra comisiones por utilizar la tarjeta prepago?
Puede haber costes asociados a determinadas operaciones, como la emisión o renovación de la tarjeta, recargas, retiradas de efectivo, transferencias, cambio de divisa o inactividad. Las comisiones no siempre son iguales para todos los productos, así que no conviene asumir que el servicio es completamente gratuito. Antes de registrarse, es importante consultar las tarifas oficiales y leer las condiciones aplicables a la tarjeta concreta.
04¿Es segura la aplicación MoneyToPay para gestionar el saldo y las compras?
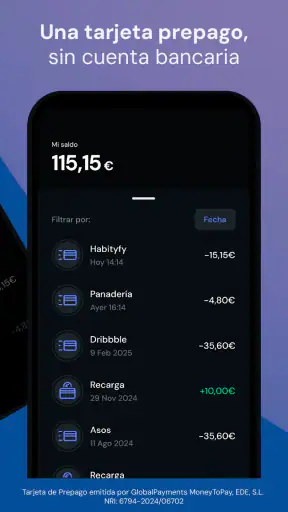
La aplicación está pensada para consultar el saldo, revisar movimientos y administrar la tarjeta desde el móvil, pero la seguridad también depende de los hábitos del usuario. Se recomienda descargarla únicamente desde Google Play o App Store, mantener el sistema actualizado, utilizar una contraseña robusta y no compartir códigos de verificación. Si el teléfono se pierde o detecta una operación extraña, la tarjeta debe bloquearse cuanto antes.
05¿Dónde puedo utilizar la tarjeta MoneyToPay y qué ocurre si necesito devolver una compra?
La tarjeta puede utilizarse normalmente en comercios que acepten la red de pago correspondiente, tanto en establecimientos físicos como en Internet, aunque algunos servicios pueden rechazar tarjetas prepago o exigir una tarjeta bancaria tradicional. Las devoluciones dependen del comercio y de sus propias políticas; el importe suele regresar al saldo de la tarjeta cuando el establecimiento procesa correctamente el reembolso. Es aconsejable conservar los comprobantes y consultar las restricciones antes de comprar.


